Modalità risparmio energetico


Questa schermata riduce il consumo di energia del monitor quando non sei attivo sul nostro sito.
Per riprendere la navigazione è sufficiente muovere il mouse.

Carte di pagamento


Dalla scelta della soluzione più adatta all'utilizzo consapevole

  7' di lettura

Quali sono i vantaggi offerti?


La transizione verso una società sempre meno dipendente dal contante è un processo in corso in molti Paesi, favorito non solo dalle innovazioni tecnologiche ma anche da esigenze di praticità e protezione.


In Italia l’impiego del contante sta progressivamente diminuendo, come rilevato anche in un’analisi effettuata dalla Banca Centrale Europea1 .


La direzione del cambiamento è quindi ben chiara e guidata, in particolare, dai numerosi vantaggi che le carte di pagamento sono in grado di offrire.

Comodità


Permettono di effettuare transazioni in modo rapido e semplice, senza la necessità di contare denaro o attendere il resto. Contribuiscono quindi a ridurre i tempi di attesa e a migliorare l’esperienza d’acquisto, agevolando i pagamenti quotidiani.

Sicurezza


Possono essere bloccate in caso di furto o smarrimento e offrono servizi di protezione che prevengono utilizzi illeciti, anche sul web. Per rafforzare la tutela dei pagamenti online è infatti stata introdotta la Direttiva PSD2, che prevede l'autenticazione a due fattori per verificare l'identità del cliente

Controllo


Consentono di tenere traccia di ogni acquisto facilitando la gestione del proprio budget e l’identificazione di eventuali movimenti sospetti: ogni transazione viene registrata e resa tempestivamente verificabile da App e/o Area Clienti.

Accessibilità


Facilitano pagamenti e prelievi in valuta locale in molti Paesi del mondo, eliminando la necessità di cambiare preventivamente denaro. Permettono inoltre di acquistare in ogni momento beni e servizi su piattaforme online e siti di e-commerce.

Quali sono le principali tipologie?


Carta di Debito, di Credito e Prepagata. Comprenderne differenze, caratteristiche e funzionalità specifiche è fondamentale per individuare gli strumenti più adatti alle proprie necessità.
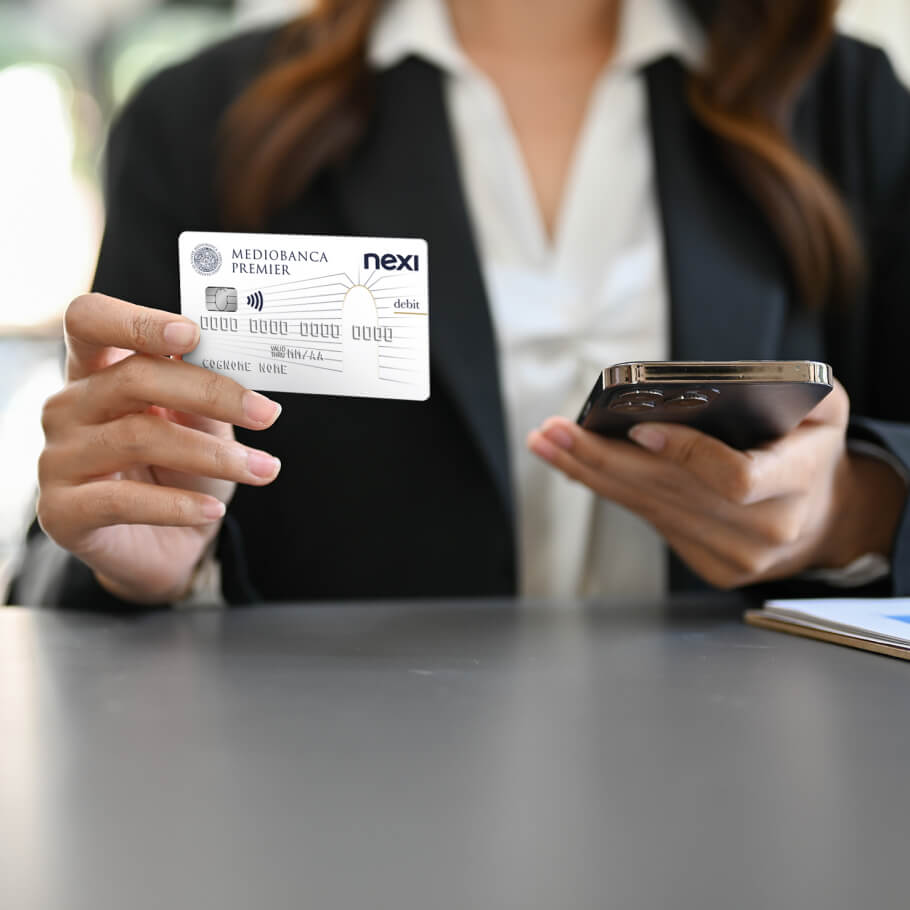
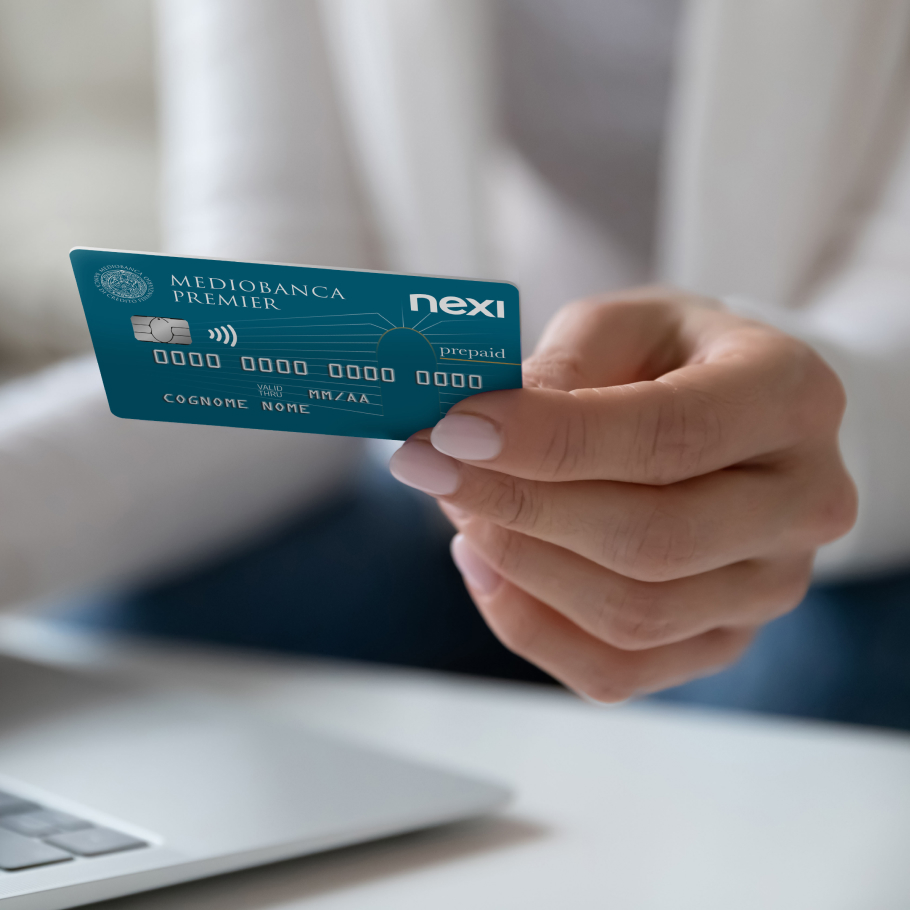
Donna con in mano una Carta di Debito. Carte di Credito disposte su un tavolo. Donna con in mano una Carta Prepagata.

Carta di Debito


È sempre collegata ad un conto corrente in quanto ogni transazione viene addebitata direttamente sul saldo disponibile del rapporto.


Viene utilizzata per effettuare acquisti online e nei negozi fisici, prelievi ed altre operazioni bancarie di base dagli sportelli automatici.


Questa tipologia di carta aiuta a tenere sotto controllo le spese e a gestire il budget a disposizione.

Carta di Credito


Permette di effettuare acquisti e prelevare contanti entro un limite massimo di utilizzo (“plafond”) concesso dalla Banca. Tutte le spese effettuate nel mese vengono addebitate successivamente sul conto corrente collegato alla carta.

Ne esistono diverse tipologie che si differenziano per le funzionalità e i servizi accessori pensati per soddisfare le esigenze della clientela. La sua natura la rende inoltre utile durante i viaggi, perché può essere richiesta come forma di garanzia da strutture alberghiere o società di noleggio.


Offre infine una maggiore flessibilità finanziaria e la possibilità di gestire spese impreviste o di importo elevato, sempre commisurate al plafond concesso, posticipandone il pagamento. Richiede tuttavia una gestione responsabile che tenga conto delle proprie disponibilità.

Carta Prepagata


Consente di spendere solo la somma di denaro precedentemente caricata: è semplice da richiedere, facile da utilizzare e solitamente non è collegata ad un conto corrente tradizionale.


Queste caratteristiche la rendono ideale per i più giovani e per chi desidera tenere sotto controllo gli acquisti e monitorare i pagamenti.


Come sta cambiando il mondo dei pagamenti?


Il panorama dei pagamenti è interessato da una costante evoluzione.


Una delle prime significative trasformazioni è stata segnata dall’introduzione della tecnologia contactless: un’innovazione che ha semplificato l’esperienza d’acquisto consentendo transazioni immediate senza la digitazione del PIN entro un determinato limite di importo.


La fase successiva e più impattante ha visto l’ascesa dei mobile payments, resi possibili dai digital wallet. Queste applicazioni hanno concretamente dematerializzato il portafoglio tradizionale, trasformando dispositivi personali come smartphone e smartwatch in veri e propri strumenti di pagamento.


Il successo e la capillare diffusione di questi strumenti risiedono nella praticità d’uso, versatilità d’impiego garantiti da elevati standard di protezione. Un esempio è rappresentato dall’autenticazione biometrica che utilizza caratteristiche univoche, come l’impronta digitale o il riconoscimento del volto, per verificare l’identità prima di elaborare il pagamento.

Quali accortezze adottare per un utilizzo sicuro?


Le carte di pagamento sono caratterizzate da elevati standard di sicurezza. Per tutelarsi al meglio è bene però adottare comportamenti prudenti: spesso infatti la disattenzione o la superficialità rendono più vulnerabili ai tentativi di frode.
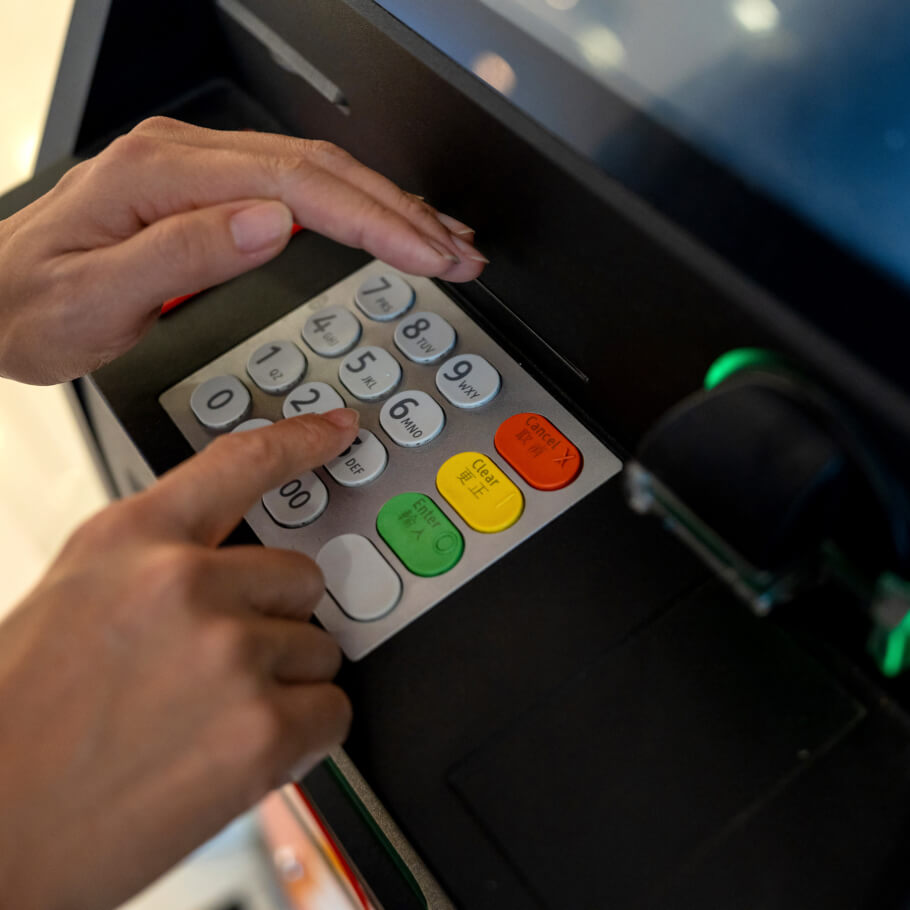
Donna che digita il PIN all'ATM comprendo la tastiera con la mano. Donna che effettua acquisti online dallo smartphone. SMS di phishing ricevuto su uno smartphone.

Custodia e utilizzo


  • Conservare lo strumento di pagamento in un luogo sicuro e non lasciarlo mai incustodito.

  • Non condividere i dati riportati sulla carta (numero, scadenza, CVV).

  • Memorizzare il PIN e non comunicarlo a nessuno. Durante la sua digitazione è bene coprire la tastiera con la mano.

  • Attivare gli alert che notificano gli utilizzi e impostare limiti di spesa per acquisti online o per prelievi.

  • Procedere tempestivamente al blocco, anche in caso di utilizzo sospetto.

Acquisti online


  • Utilizzare siti di e-commerce conosciuti e ufficiali. Verificarne inoltre l’affidabilità controllando, ad esempio, che nella barra dell’indirizzo sia presente l’icona di un lucchetto e che l’indirizzo inizi con “https”.

  • Attivare le funzionalità di sicurezza utili a proteggere i pagamenti online.

  • Prediligere l’utilizzo di un dispositivo personale e impostare gli aggiornamenti automatici del sistema operativo del proprio smartphone.

  • Non collegarsi a reti Wi-Fi pubbliche perché potrebbero essere non adeguatamente protette.

  • Prestare particolare attenzione ad offerte troppo vantaggiose per essere verosimili, soprattutto in periodi dell’anno caratterizzati da un’intensa attività promozionale. I malintenzionati tendono infatti a sfruttare queste occasioni per attuare tentativi di frode che hanno l’obiettivo di sottrarre denaro, informazioni personali e dati bancari.

Monitoraggio


  • Controllare regolarmente la lista dei movimenti e, nel caso in cui si rilevino operazioni non autorizzate, procedere con il disconoscimento secondo le modalità e i canali messi a disposizione dalla propria Banca.

  • Dedicare il giusto tempo alla lettura delle comunicazioni ricevute. Diffidare in particolare di e-mail, SMS e chiamate che chiedono di fornire con urgenza password, dati degli strumenti di pagamento e credenziali bancarie.

  • Agire con prudenza e, in caso di richieste che non rispecchiano la consueta operatività, verificarne l’attendibilità rivolgendosi ai canali ufficiali dell’Istituto.

1European Central Bank Annual Report 2024.


Il presente documento ha esclusivamente natura e scopi informativi generali.

Non costituisce un’offerta, né un invito, né una sollecitazione all’acquisto e alla sottoscrizione di prodotti bancari e/o finanziari.

Mediobanca Premier non garantisce e non può essere considerata responsabile per l’esattezza e la completezza dei contenuti, né per l’uso che i destinatari del documento o terzi ne facciano, né per qualsiasi conseguenza derivante, direttamente o indirettamente, dalla lettura, dall’elaborazione o dall’utilizzo delle informazioni contenute nel presente documento o da qualsiasi evento che venisse da chiunque ad esso ricondotto.

Il contenuto di questo articolo è di proprietà di Mediobanca Premier S.p.A. pertanto non può essere in alcun modo riprodotto, fotocopiato o duplicato, in parte o integralmente; né trasmesso o diffuso senza il preventivo consenso di Mediobanca Premier.