Pianificazione finanziaria
Tracciare il percorso per dare forma ai progetti di vita
7' di lettura
Qual è il valore della pianificazione?
Pianificare significa trovarsi pronti ad affrontare il futuro, attraverso la definizione di un solido percorso che tenga conto dei bisogni propri e della famiglia nonché dei traguardi personali a cui ambire nel lungo periodo.
Il valore di questo approccio risiede nella serenità di poter contare su una strategia efficace che permetta di avere sempre risposte e controllare l’emotività, ad esempio durante le oscillazioni dei mercati o quando sopraggiungono imprevisti.
Una buona e guidata pianificazione consente di sostenere i progetti di vita. Indirizza le risorse e assicura che ogni scelta finanziaria sia allineata con gli obiettivi da raggiungere, senza rinunciare alla flessibilità necessaria nel presente.
Come si realizza un percorso di pianificazione efficace?
Il percorso di pianificazione finanziaria si articola in pochi ma fondamentali passaggi.
Il primo passo è affidarsi ad un consulente che, con esperienza e competenza, ti affianchi nei grandi cambiamenti che scandiscono la vita: dall’avvio della carriera o di un’impresa alla tutela della famiglia, fino al passaggio generazionale e al termine dell’attività lavorativa.
| L’ascolto | La fotografia del presente |
|---|---|
|
È il momento in cui viene dato un nome agli obiettivi. Attraverso un dialogo aperto con il proprio Advisor, si mettono a fuoco le priorità personali e familiari per definire progetti concreti e relativi orizzonti temporali. |
D’importanza cruciale è l’analisi della situazione patrimoniale di partenza. Solo una visione d’insieme permette di compiere scelte consapevoli, stabilendo un equilibrio ideale tra disponibilità attuali e ambizioni future. |
| Il disegno della strategia | Il passo costante |
|
Definita la meta, l’Advisor condivide la giusta metodologia per raggiungerla. Si tratta di una strategia flessibile, capace di adattarsi allo specifico stile di vita e di evolvere con esso. |
Una pianificazione efficace richiede un monitoraggio attento. Le scelte effettuate devono restare in sintonia con l’andamento dei mercati ed eventuali cambiamenti personali. |
Oltre a ciò, è utile favorire un equilibrio armonico tra necessità correnti e ambizioni future.
Una possibilità è il metodo del 50/30/20, ovvero un parametro da calibrare sul proprio profilo e in cui una percentuale definita delle risorse mensili viene destinata alla tutela del tenore di vita e degli asset (50%), alla valorizzazione del tempo libero (30%) e all’accrescimento e alla trasmissione del lascito (20%).
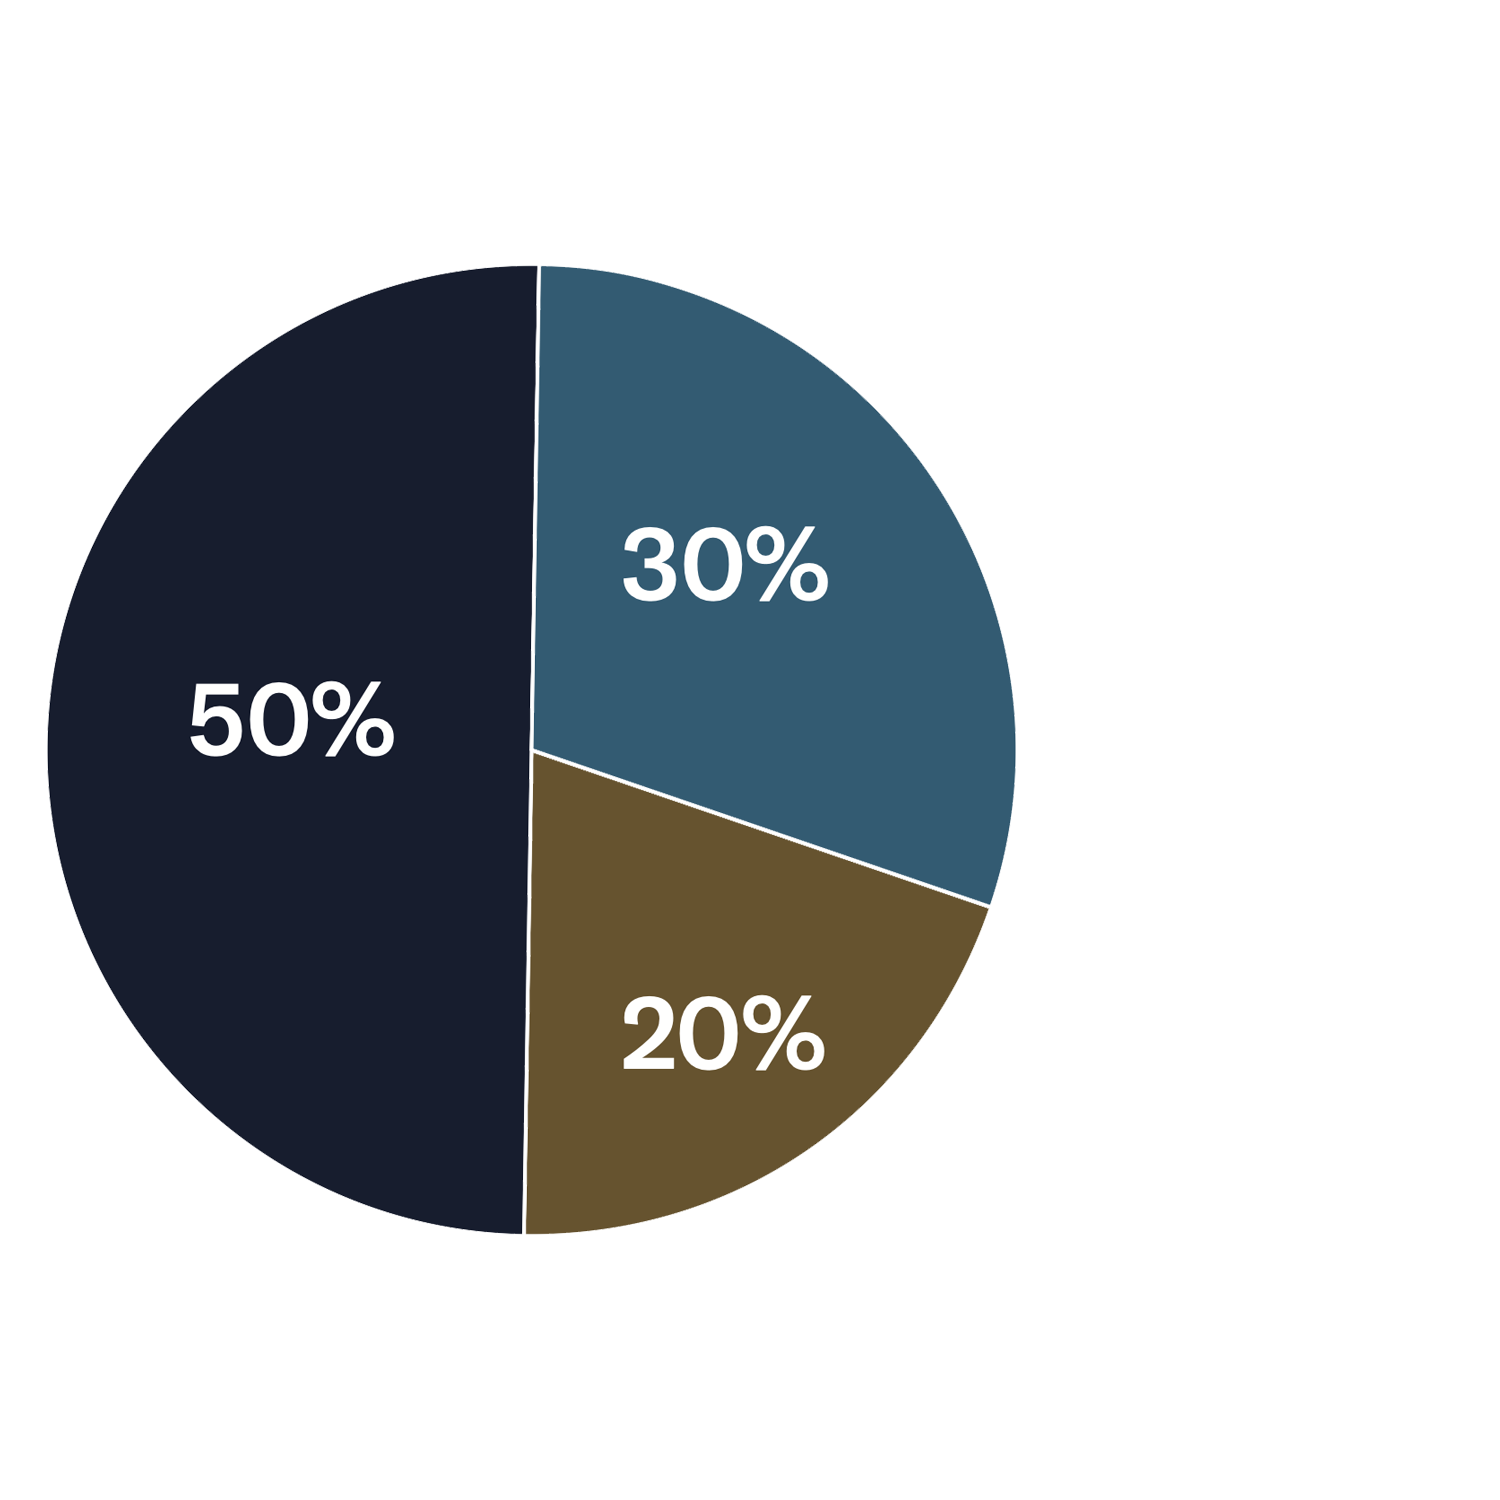
■ Quota che include non solo le necessità primarie, ma tutti i costi legati al mantenimento della propria struttura patrimoniale, familiare e immobiliare, garantendo che il tenore di vita sia presidiato.
■ Quota riservata a ciò che dà valore al tempo e permette di accrescere hobby ed interessi.
■ Quota dedicata a incrementare il capitale nel lungo periodo e trasmetterlo alle generazioni future, anche attraverso il supporto dell’Advisor di riferimento.
Perché dedicare il risparmio a obiettivi futuri?
In Italia, la forte propensione al risparmio non sempre si accompagna a un’adeguata gestione delle risorse: l’abitudine a pianificare in modo strutturato rimane infatti ancora poco diffusa1.
Mantenere una quota eccessiva di liquidità sul conto corrente (sono circa 1.860 i miliardi di euro non investiti nel nostro Paese2) potrebbe limitare la capacità di sviluppare il capitale nel tempo, esponendolo agli effetti dell’inflazione.
Al contrario, investire con metodo significa preservare e accrescere il patrimonio.
Selezionare accuratamente le soluzioni da inserire in portafoglio è essenziale: in questo percorso, la professionalità e il supporto su misura di un Advisor sono la scelta distintiva per affrontare la complessità e proteggere il valore nel tempo.
Come si costruisce un portafoglio personalizzato ed efficiente?
Secondo la definizione di Consob3, un’attenta pianificazione deve considerare il momento in cui si manifesterà il bisogno delle risorse, le aspettative di rendimento e la propensione al rischio. Queste variabili delineano il profilo dell’investitore e confermano come l’identificazione delle soluzioni d’investimento più coerenti con esso derivi da una definizione consapevole degli obiettivi di vita.
La costruzione di un portafoglio personalizzato si fonda su questi pilastri:
-
l’orizzonte temporale, che viene modulato su elementi soggettivi come le dinamiche familiari o le esigenze di liquidità. Una corretta classificazione tra breve, medio e lungo termine permette di allocare le risorse in modo che ogni progetto abbia il tempo necessario per consolidarsi;
-
il binomio rischio - rendimento, due dimensioni speculari che richiedono equilibrio. La valutazione della tolleranza individuale garantisce che l’esposizione all’incertezza sia sempre sostenibile e proporzionata alla solidità complessiva del patrimonio;
-
la gestione della volatilità, ovvero la frequenza delle oscillazioni di prezzo degli strumenti finanziari. Questa è una componente fisiologica dei mercati e per mitigarne gli effetti è spesso efficace estendere l’orizzonte temporale. Mantenere una prospettiva di lungo periodo consente infatti di superare le fluttuazioni di breve termine, trasformando la volatilità in un’opportunità di crescita.
Per garantire l’efficienza e la sostenibilità del portafoglio nel tempo, inoltre, agire tempestivamente e adottare la giusta diversificazione sono fattori determinanti:
-
iniziare il percorso di investimento il prima possibile permette di beneficiare dell’effetto della capitalizzazione composta, dove i rendimenti maturati vengono costantemente reinvestiti per generare nuovo valore;
-
ripartire le risorse tra diverse asset class, settori merceologici e aree geografiche consente invece di suddividere il rischio e ridurre la correlazione tra gli investimenti, attenuando l’impatto di eventuali cali del mercato e garantendo equilibrio e resilienza al portafoglio.
Cambiamenti di vita: come può evolvere la pianificazione?
La pianificazione finanziaria non è un modello statico, ma un percorso dinamico che si plasma sulle diverse fasi della vita. Eventi significativi - come l’acquisto di un immobile, l’avvio di un’attività imprenditoriale o la nascita di un figlio - ridefiniscono infatti le priorità e richiedono la rimodulazione della strategia.
In quest’ottica, agire con metodo permette di presidiare nuovi scenari e rispondere con prontezza alle esigenze emergenti: attraverso un confronto periodico e trasparente con il proprio Advisor, le decisioni vengono ponderate in funzione dei risultati raggiunti, ottimizzando la rotta verso i traguardi futuri.
Adeguare la pianificazione non significa cambiare idea, bensì far evolvere il patrimonio insieme alle proprie ambizioni, trasformando le discontinuità in opportunità di valore.
1Consob (Commissione Nazionale per le Società e la Borsa), Quaderno di finanza n. 89, “Attitudine alla pianificazione finanziaria delle famiglie italiane”, anno 2022.
2ABI (Associazione Bancaria Italiana), Rapporto mensile - Dicembre 2025, anno 2025.
3Consob, Impariamo a pianificare, anno 2019.
Il presente documento ha esclusivamente natura e scopi informativi generali.
Mediobanca Premier non garantisce e non può essere considerata responsabile per l’esattezza e la completezza dei contenuti, né per l’uso che i destinatari del documento o terzi ne facciano, né per qualsiasi conseguenza derivante, direttamente o indirettamente, dalla lettura, dall’elaborazione o dall’utilizzo delle informazioni contenute nel presente documento o da qualsiasi evento che venisse da chiunque ad esso ricondotto.
Il contenuto di questo articolo è di proprietà di Mediobanca Premier S.p.A. pertanto non può essere in alcun modo riprodotto, fotocopiato o duplicato, in parte o integralmente; né trasmesso o diffuso senza il preventivo consenso di Mediobanca Premier.